財務管理基礎 投資管理核心概念解析
一、財務管理與投資管理的關系
財務管理是企業管理的核心組成部分,主要圍繞資金的籌集、運用和分配展開。其基本內容通常包括三大領域:籌資管理、投資管理和營運資金管理。其中,投資管理是財務管理中決定企業價值創造能力的關鍵環節——企業能否將籌集的資金配置到高回報的項目上,直接決定了股東財富能否增長。
因此,理解投資管理,需要先回到財務管理的基本框架中:財務管理的目標(如企業價值最大化或股東財富最大化),正是通過投資決策、籌資決策和股利決策協同實現。投資管理居于核心地位,因為它是現金流的源頭。
二、什么是投資管理
投資管理是指企業對所擁有的資金進行投放和運用,以期在未來獲取收益并承擔相應風險的一系列決策與控制活動。它既包括長期資本投資(如購置固定資產、研發投入、并購),也包括短期金融資產投資(如股票、債券、基金等有價證券)。
在財務管理的語境下,投資管理常被劃分為兩個層次:
- 項目投資管理:指對實體經營性資產的投資,如新建生產線、擴張門店、技術改造等;
- 證券投資管理:指對金融資產的投資,目的是利用閑置資金獲取財務收益或戰略布局。
企業管理層必須在風險與報酬之間權衡,將有限資源配置到最具價值的投資機會上。
三、投資管理的核心原則
1. 風險與報酬權衡原則
任何投資都伴隨風險,高預期報酬往往意味著高風險。投資管理不是單純追求高收益,而是在可接受的風險范圍內實現報酬最大化。
2. 貨幣時間價值原則
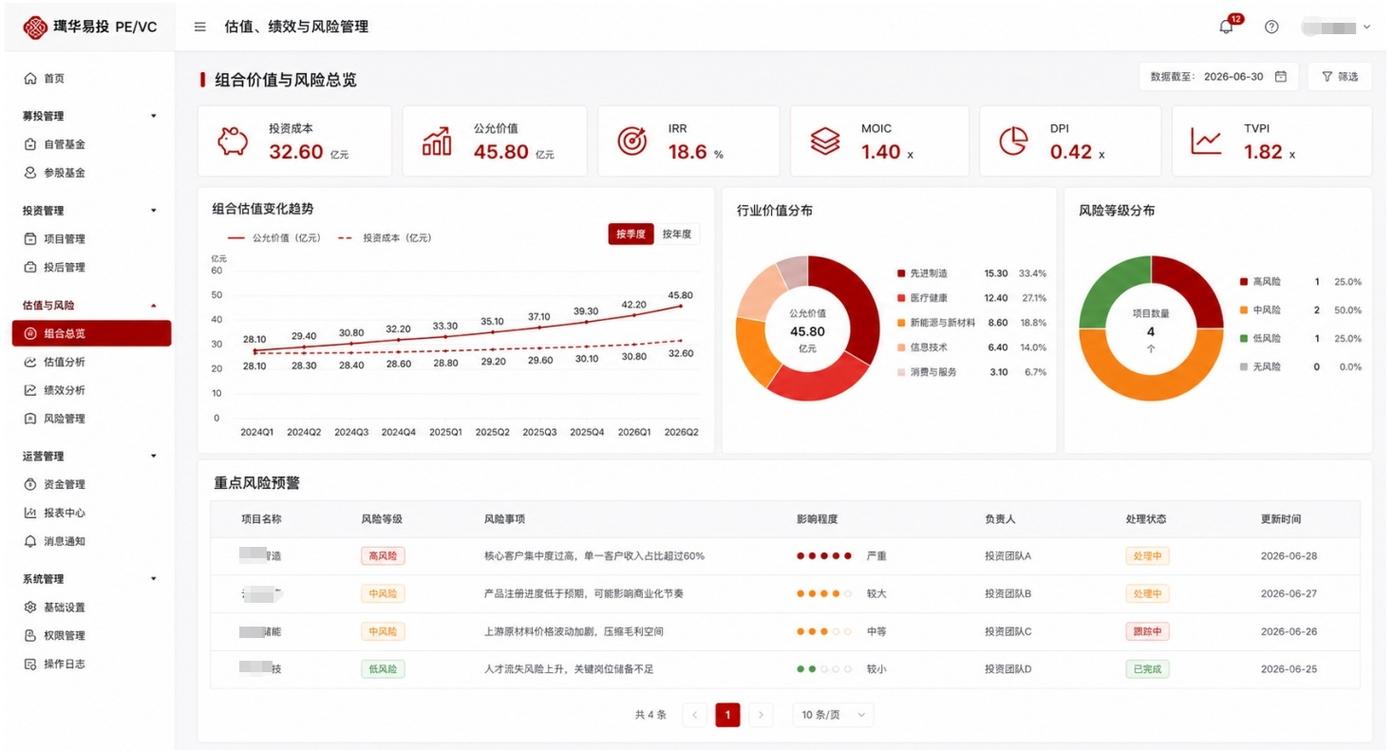
今天的1元錢比未來的1元錢更值錢。投資決策必須考慮現金流的時間分布,使用凈現值(NPV)、內部收益率(IRR)等貼現指標進行評價。
3. 分散化原則
“不要把所有雞蛋放在一個籃子里。”通過投資組合可以降低非系統性風險。這一原則在證券投資中尤為重要。
4. 市場有效性原則
在有效市場中,價格已反映所有公開信息,管理者應專注于通過實體投資創造價值,而非試圖從金融市場的定價錯誤中套利。
四、投資管理的主要工具與方法
1. 項目投資評價方法
- 凈現值(NPV):將未來現金流按資本成本折現,若NPV>0則項目可行;
- 內部收益率(IRR):使NPV等于零的折現率,IRR大于資本成本則可行;
- 獲利指數(PI):未來現金流現值除以初始投資,PI>1則可行;
- 回收期與折現回收期:衡量收回初始投資所需的時間,用于流動性評估。
2. 證券投資分析方法
- 基本分析:通過宏觀經濟、行業和公司財務分析評估內在價值;
- 技術分析:利用價格和成交量數據預測短期走勢;
- 投資組合理論:馬科維茨的均值-方差模型,通過分散化構建有效前沿;
- 資本資產定價模型(CAPM):描述風險與預期收益的關系,用于確定必要報酬率。
3. 風險管理工具
- 敏感性分析、情景分析、蒙特卡洛模擬用于評估不確定性;
- 衍生工具(期權、期貨、掉期)用于對沖利率、匯率和商品價格風險。
五、投資管理在財務管理中的實踐要點
1. 戰略導向
投資決策必須服從企業戰略,避免盲目多元化或追逐短期熱點。
2. 資本預算
長期投資一旦作出,往往不可逆或轉換成本高昂,因此必須經過嚴格的資本預算流程:提出項目→估計現金流→評估指標→決策→事后審計。
3. 資本成本
資本成本是投資決策的最低報酬率門檻。它由債務成本和權益成本加權平均得出(WACC),反映投資者要求的必要報酬。
4. 閑置資金管理
對于短期閑置資金,可投資于貨幣市場工具、短期債券等,在保持流動性的前提下提高資金收益。
5. 績效評價
通過投資報酬率(ROI)、經濟增加值(EVA)等指標對投資項目的實際表現進行跟蹤和評價,形成反饋閉環。
六、
財務管理基礎中的投資管理,本質上是一套關于“錢往哪里投、怎么投、如何控風險”的決策體系。它融合了貨幣時間價值、風險報酬權衡和資本市場理論,既需要嚴謹的定量分析,也需要結合企業戰略與市場環境進行定性判斷。掌握投資管理的核心概念和方法,是財務管理人員從記賬型向價值創造型轉變的關鍵一步。
如若轉載,請注明出處:http://www.shklzy.com.cn/product/45.html
更新時間:2026-11-05 01:45:44